
Il nuovo rapporto del Financial Stability Board richiama una verità scomoda: la capacità di gestire il fallimento di una grande banca non si improvvisa nell’emergenza. Si progetta quando tutto sembra funzionare, fra credibilità degli strumenti e responsabilità degli intermediari.
La pubblicazione di un nuovo rapporto del Financial Stability Board riporta al centro del dibattito economico internazionale una questione fondamentale: la capacità delle autorità pubbliche di affrontare la crisi di una grande banca senza provocare conseguenze sistemiche e senza trasformare automaticamente le perdite private in oneri permanenti per i contribuenti. Il rapporto esamina i meccanismi pubblici di sostegno temporaneo alla liquidità utilizzabili durante la risoluzione ordinata degli istituti bancari di rilevanza sistemica, e la sua conclusione principale è che, nonostante i progressi compiuti dopo le crisi bancarie del 2023, in numerose giurisdizioni rimangono carenze significative nella predisposizione di strumenti capaci di fornire rapidamente liquidità in situazioni eccezionali. È doveroso precisare che la valutazione riguarda uno specifico aspetto della gestione delle crisi e non equivale a un giudizio complessivo sulla solidità dei sistemi bancari nazionali: un’istituzione solida può nondimeno essere male attrezzata per gestire l’imprevisto, e la qualità dell’architettura di emergenza non coincide con la qualità della vigilanza ordinaria.
Per comprendere il problema occorre anzitutto distinguere due concetti frequentemente confusi nel linguaggio pubblico: solvibilità e liquidità. Una banca è solvibile quando il valore delle proprie attività, considerato secondo criteri appropriati, permette di far fronte alle obbligazioni; la liquidità riguarda invece la disponibilità immediata di risorse necessarie per effettuare i pagamenti. Un istituto può possedere attività economicamente rilevanti e, simultaneamente, incontrare difficoltà se deve affrontare richieste di pagamento superiori alle disponibilità immediatamente utilizzabili. Questa caratteristica non è un difetto del sistema, ma deriva dalla funzione stessa dell’intermediazione bancaria: le banche raccolgono risorse finanziarie e le impiegano attraverso prestiti e investimenti che possiedono scadenze differenti, creando una trasformazione di scadenze che è la ragione economica della loro esistenza. Una parte delle passività può essere rimborsata in tempi brevi, mentre molte attività non possono essere trasformate immediatamente in denaro senza conseguenze economiche. Il sistema funziona ordinariamente grazie alla fiducia dei depositanti e alla prevedibilità dei flussi finanziari; quando questa fiducia si deteriora, le richieste di rimborso possono accelerare rapidamente, trasformando un problema di liquidità in un problema di solvibilità — perché la vendita forzata di attività illiquide a prezzi depressi erode il patrimonio, in quel circolo vizioso che l’economia studia da decenni.
Le tecnologie digitali hanno ulteriormente modificato la velocità di tali processi. La possibilità di trasferire somme considerevoli attraverso strumenti elettronici può rendere estremamente rapida una crisi di liquidità, sicché le autorità devono possedere strumenti capaci di intervenire in tempi compatibili con la velocità dei mercati: una procedura che richieda giorni per essere attivata è, in un mondo di bonifiche istantanee, una procedura già superata dai fatti. Il rapporto del Financial Stability Board richiama precisamente questa esigenza: la preparazione non può cominciare quando la crisi è già pienamente sviluppata, ma esige che procedure, responsabilità e condizioni di accesso agli strumenti di emergenza siano definiti anticipatamente, quando la pressione politica e mediatica non ancora comprime i tempi di decisione.
Ma l’intervento pubblico pone un problema delicato, che è il cuore teorico della questione. Se gli operatori economici ritengono che le autorità interverranno comunque per evitare le conseguenze delle loro decisioni, potrebbero essere incentivati ad assumere rischi eccessivi: è il fenomeno definito azzardo morale, la distorsione degli incentivi prodotta dall’aspettativa di un salvataggio. La presenza di una garanzia pubblica può dunque contribuire alla stabilità, ma deve essere progettata in modo da non indebolire la responsabilità degli intermediari, pena la trasformazione della tutela del sistema in un sussidio privato ai comportamenti più avventati. La disciplina della risoluzione bancaria nasce precisamente dal tentativo di affrontare questa contraddizione: l’obiettivo consiste nel garantire la continuità delle funzioni essenziali dell’istituto, limitando le conseguenze sull’economia reale e distribuendo le perdite secondo regole definite in anticipo, così che nessuno possa contare su un salvataggio automatico. I meccanismi di sostegno temporaneo alla liquidità vanno interpretati entro questa struttura: non rappresentano necessariamente un trasferimento definitivo di risorse pubbliche, ma possono costituire strumenti destinati a consentire una gestione ordinata della crisi, accompagnati da garanzie e procedure per il recupero degli eventuali oneri. La qualità del sistema dipende, tuttavia, dalle condizioni concrete: un meccanismo formalmente previsto ma difficilmente attivabile può risultare inefficace, perché la sua esistenza sulla carta non rassicura i mercati se nessuno crede che verrà effettivamente usato; analogamente, uno strumento privo di adeguate garanzie può produrre rischi per la finanza pubblica. La stabilità finanziaria richiede dunque una combinazione di credibilità, rapidità e responsabilità, tre requisiti che tendono a confliggere fra loro e che l’architettura di risoluzione deve contemperare.
Il problema assume infine una dimensione internazionale, perché le grandi banche operano frequentemente attraverso più ordinamenti e una crisi sviluppatasi in un Paese può coinvolgere attività, passività e controparti distribuite in numerose giurisdizioni, mentre le differenze normative possono rendere più complessa la gestione coordinata. Per questa ragione gli organismi internazionali cercano di promuovere standard comuni, pur sapendo che l’uniformità assoluta non è necessariamente possibile, giacché i sistemi giuridici e finanziari possiedono caratteristiche differenti; ciò che si può ragionevolmente perseguire è la compatibilità delle procedure, condizione importante per evitare che un coordinamento mancato aggravi ciò che una crisi ha già compromesso. Il nuovo rapporto ricorda, in conclusione, che la stabilità economica non dipende esclusivamente dalla capacità di prevedere le crisi, ma dalla capacità di prepararsi anche a eventi che non possono essere previsti con precisione: una buona architettura finanziaria non promette l’impossibilità dei fallimenti — promessa impossibile e perniciosa —, cerca piuttosto di evitare che il fallimento di un singolo intermediario si trasformi in una crisi dell’intero sistema. La differenza fra un’emergenza gestibile e una crisi sistemica può dipendere, in ultima analisi, proprio dalla qualità delle decisioni assunte molto prima che il problema diventi visibile.
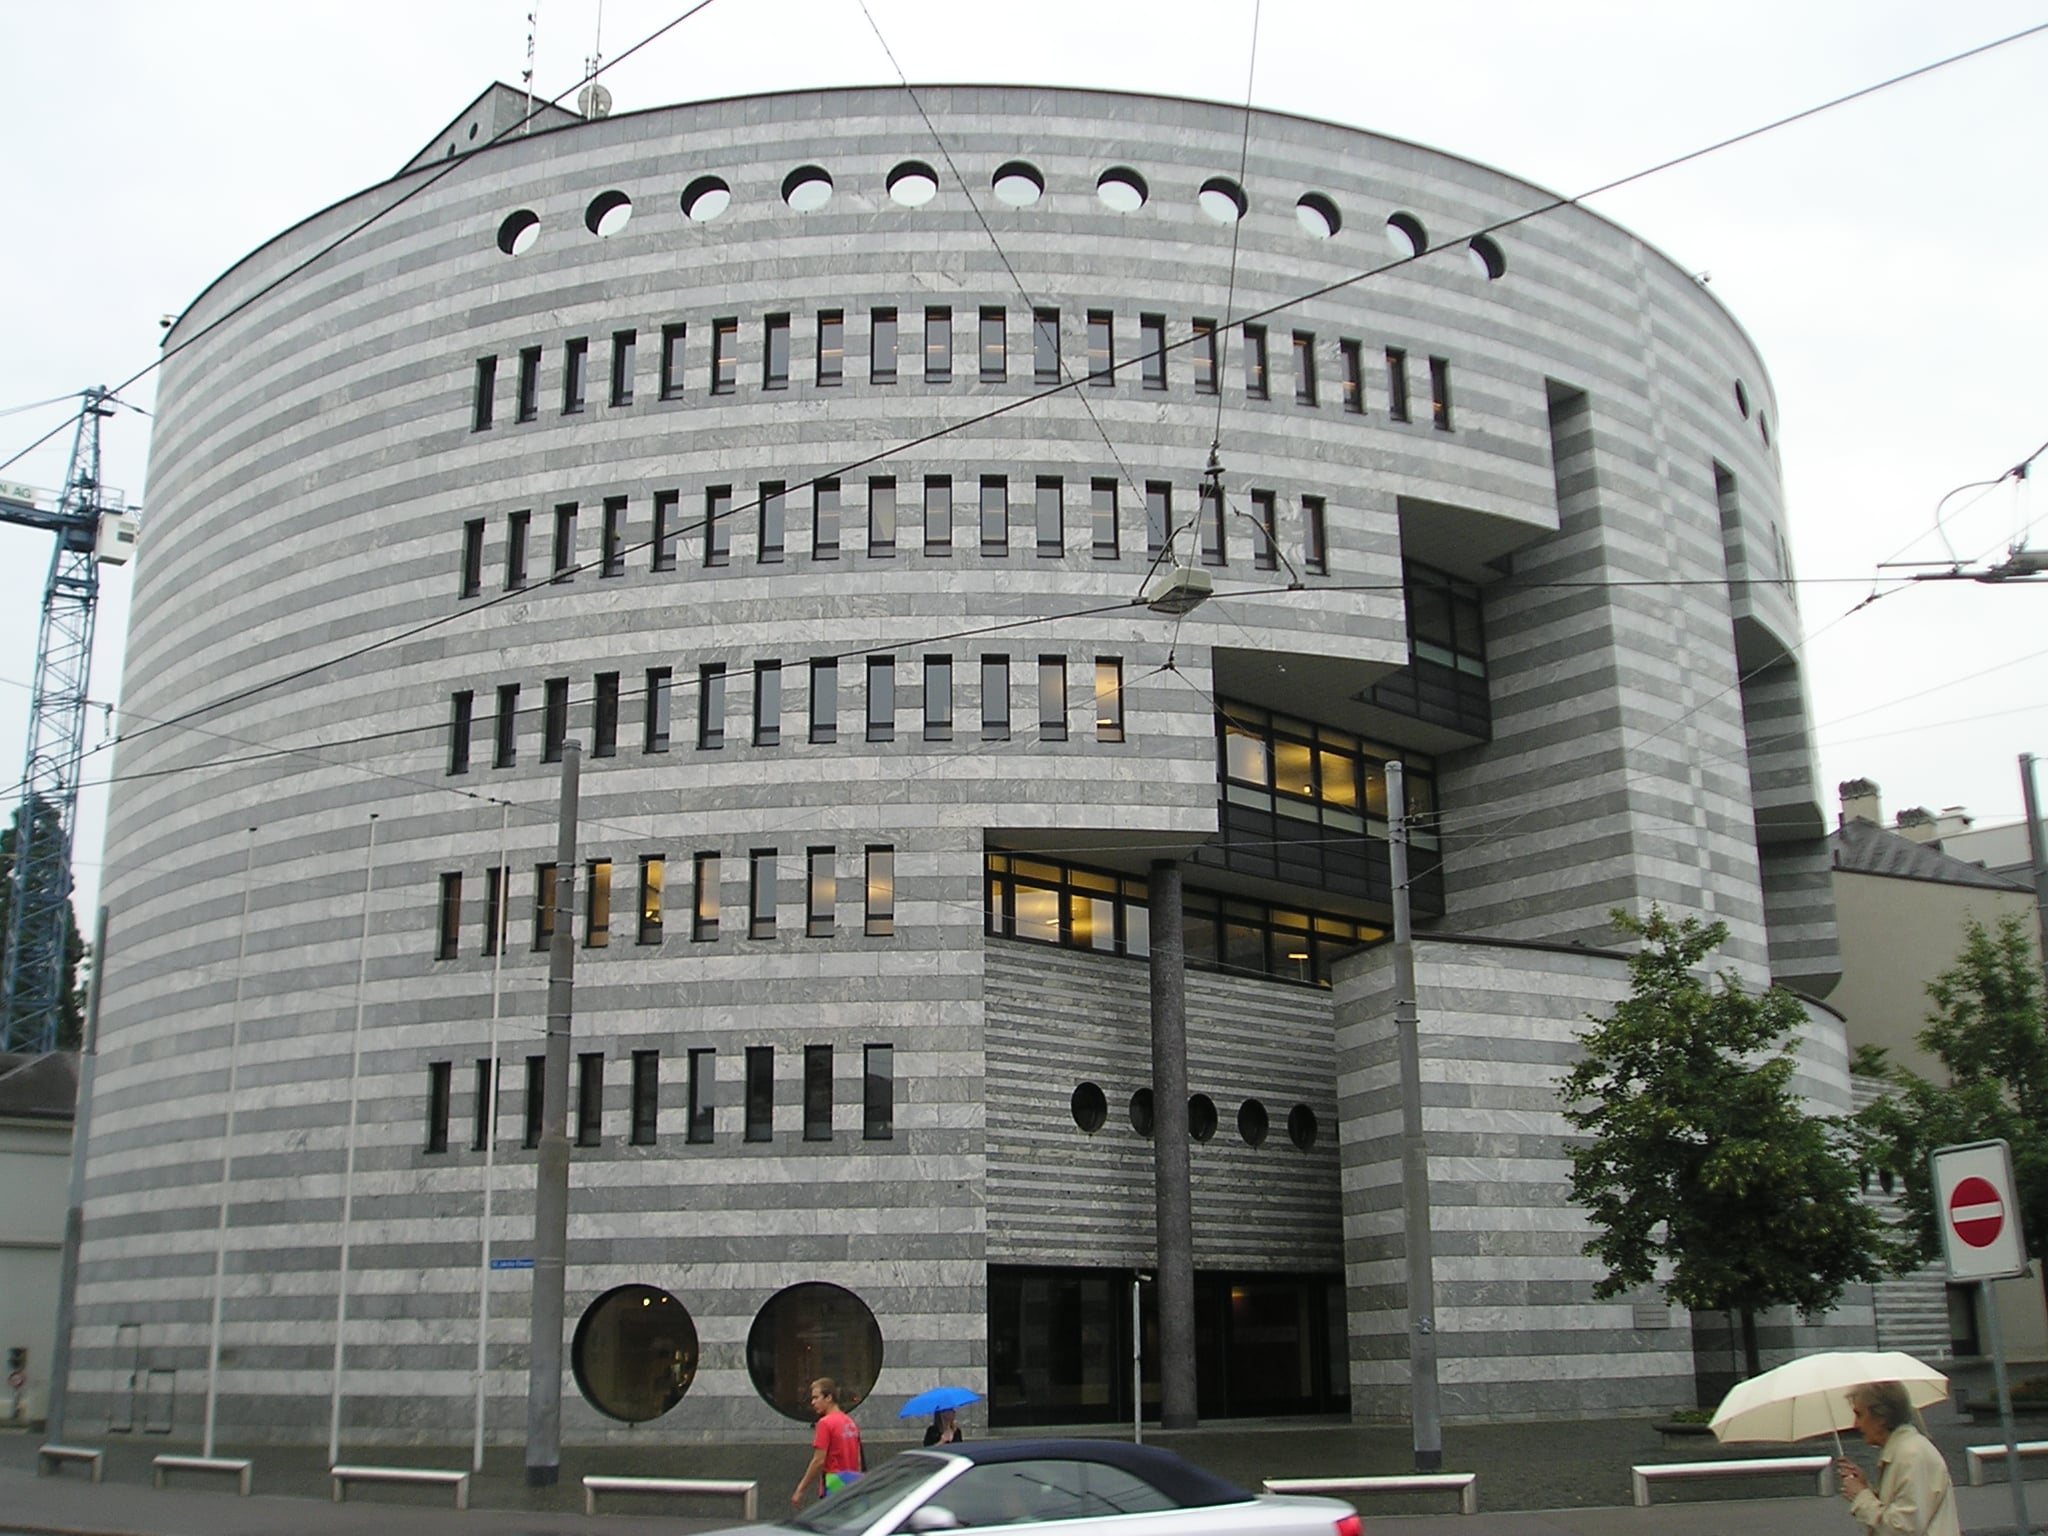
Foto d’archivio: edificio della Banca dei regolamenti internazionali a Basilea – Julian Mendez / Wikimedia Commons – Pubblico dominio.
Le analisi e i commenti pubblicati in questo editoriale sono originali e frutto di elaborazione autonoma. I giudizi sugli attori politici e sulle scelte di governo sono formulati in piena indipendenza e senza vincoli di appartenenza. © «L’Osservatore Lametino» — Editoriale a cura di Francesco Costanzo. Riproduzione consentita con attribuzione della fonte.